 TideLeap
先看结论
先弄清交易对象、交付地点、税务身份与合同价格口径。 本文提供初步判断框架,具体项目请结合现行规定和资料核查。
画出货物、服务与付款路径
同一份合同可能同时包含商品、安装、技术服务和运输。分别写明签约人、实际供应方、交付地点、验收方、付款方及开票主体,才有基础判断中国和泰国各自的税务处理。不能把中国发票的税率或术语直接搬到泰国合同。
泰国VAT从适用范围和登记看
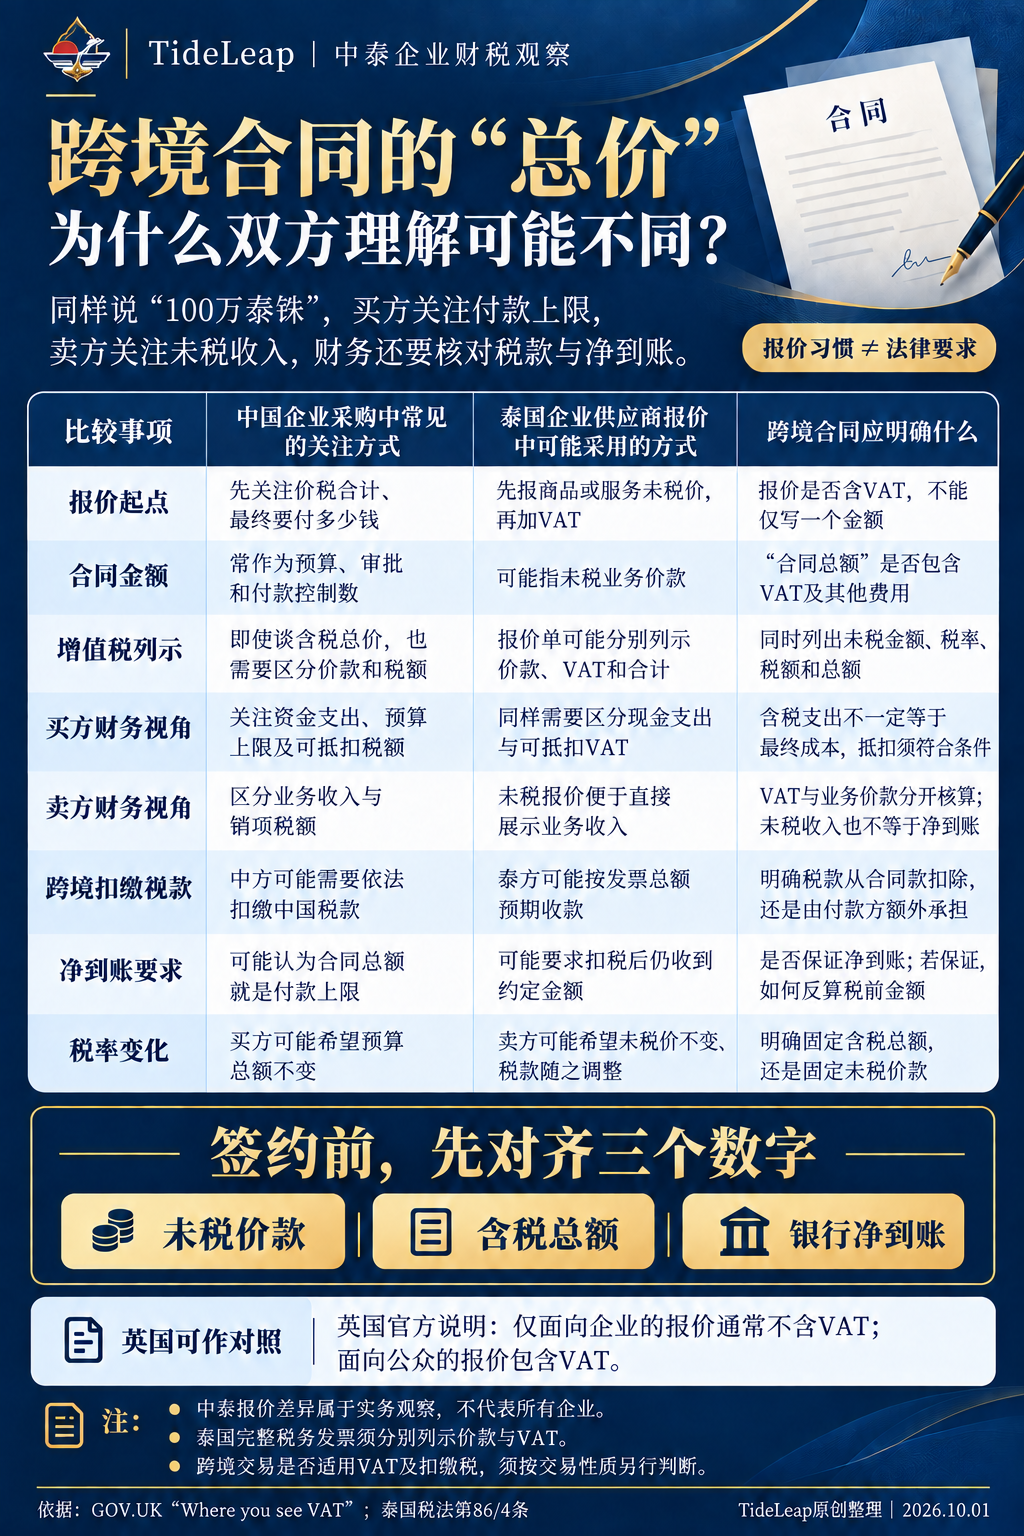
泰国税务局说明,在泰国供应货物或服务并达到相应营业额门槛的经营者一般涉及VAT登记。跨境服务、进口与出口还有各自规则;实际税率、零税率及豁免须按交易性质核对。价格表上写“含税”仍需说明包含哪种税及由谁申报。
把代扣税和发票证据列清
跨境付款可能涉及泰国代扣税、税收协定适用、收款方资料及证明文件。合同可约定税款负担、扣缴后付款金额、税票或证明交付、汇率和资料配合,但条款不能替代法律上的申报义务。
重写容易争议的条款
逐项明确价款是否含VAT、何时开票、交付验收、付款条件、关税与物流、汇率、税法变化后的价格调整及争议处理。对一笔混合交易,把不同交付和收费项目在附件中拆分,便于财税核算与履约。
咨询前资料
合同草案、交易流程、货物或服务说明、双方税务身份、报价、发票样本、付款币种与交付地点。先看事实,再判断适用税制。
官方资料入口
页面及适用条件可能更新,请以主管机关当期公告核对。
需要按自己的业务情况判断?
把项目情况发给 TideLeap →
把项目情况发给 TideLeap →